
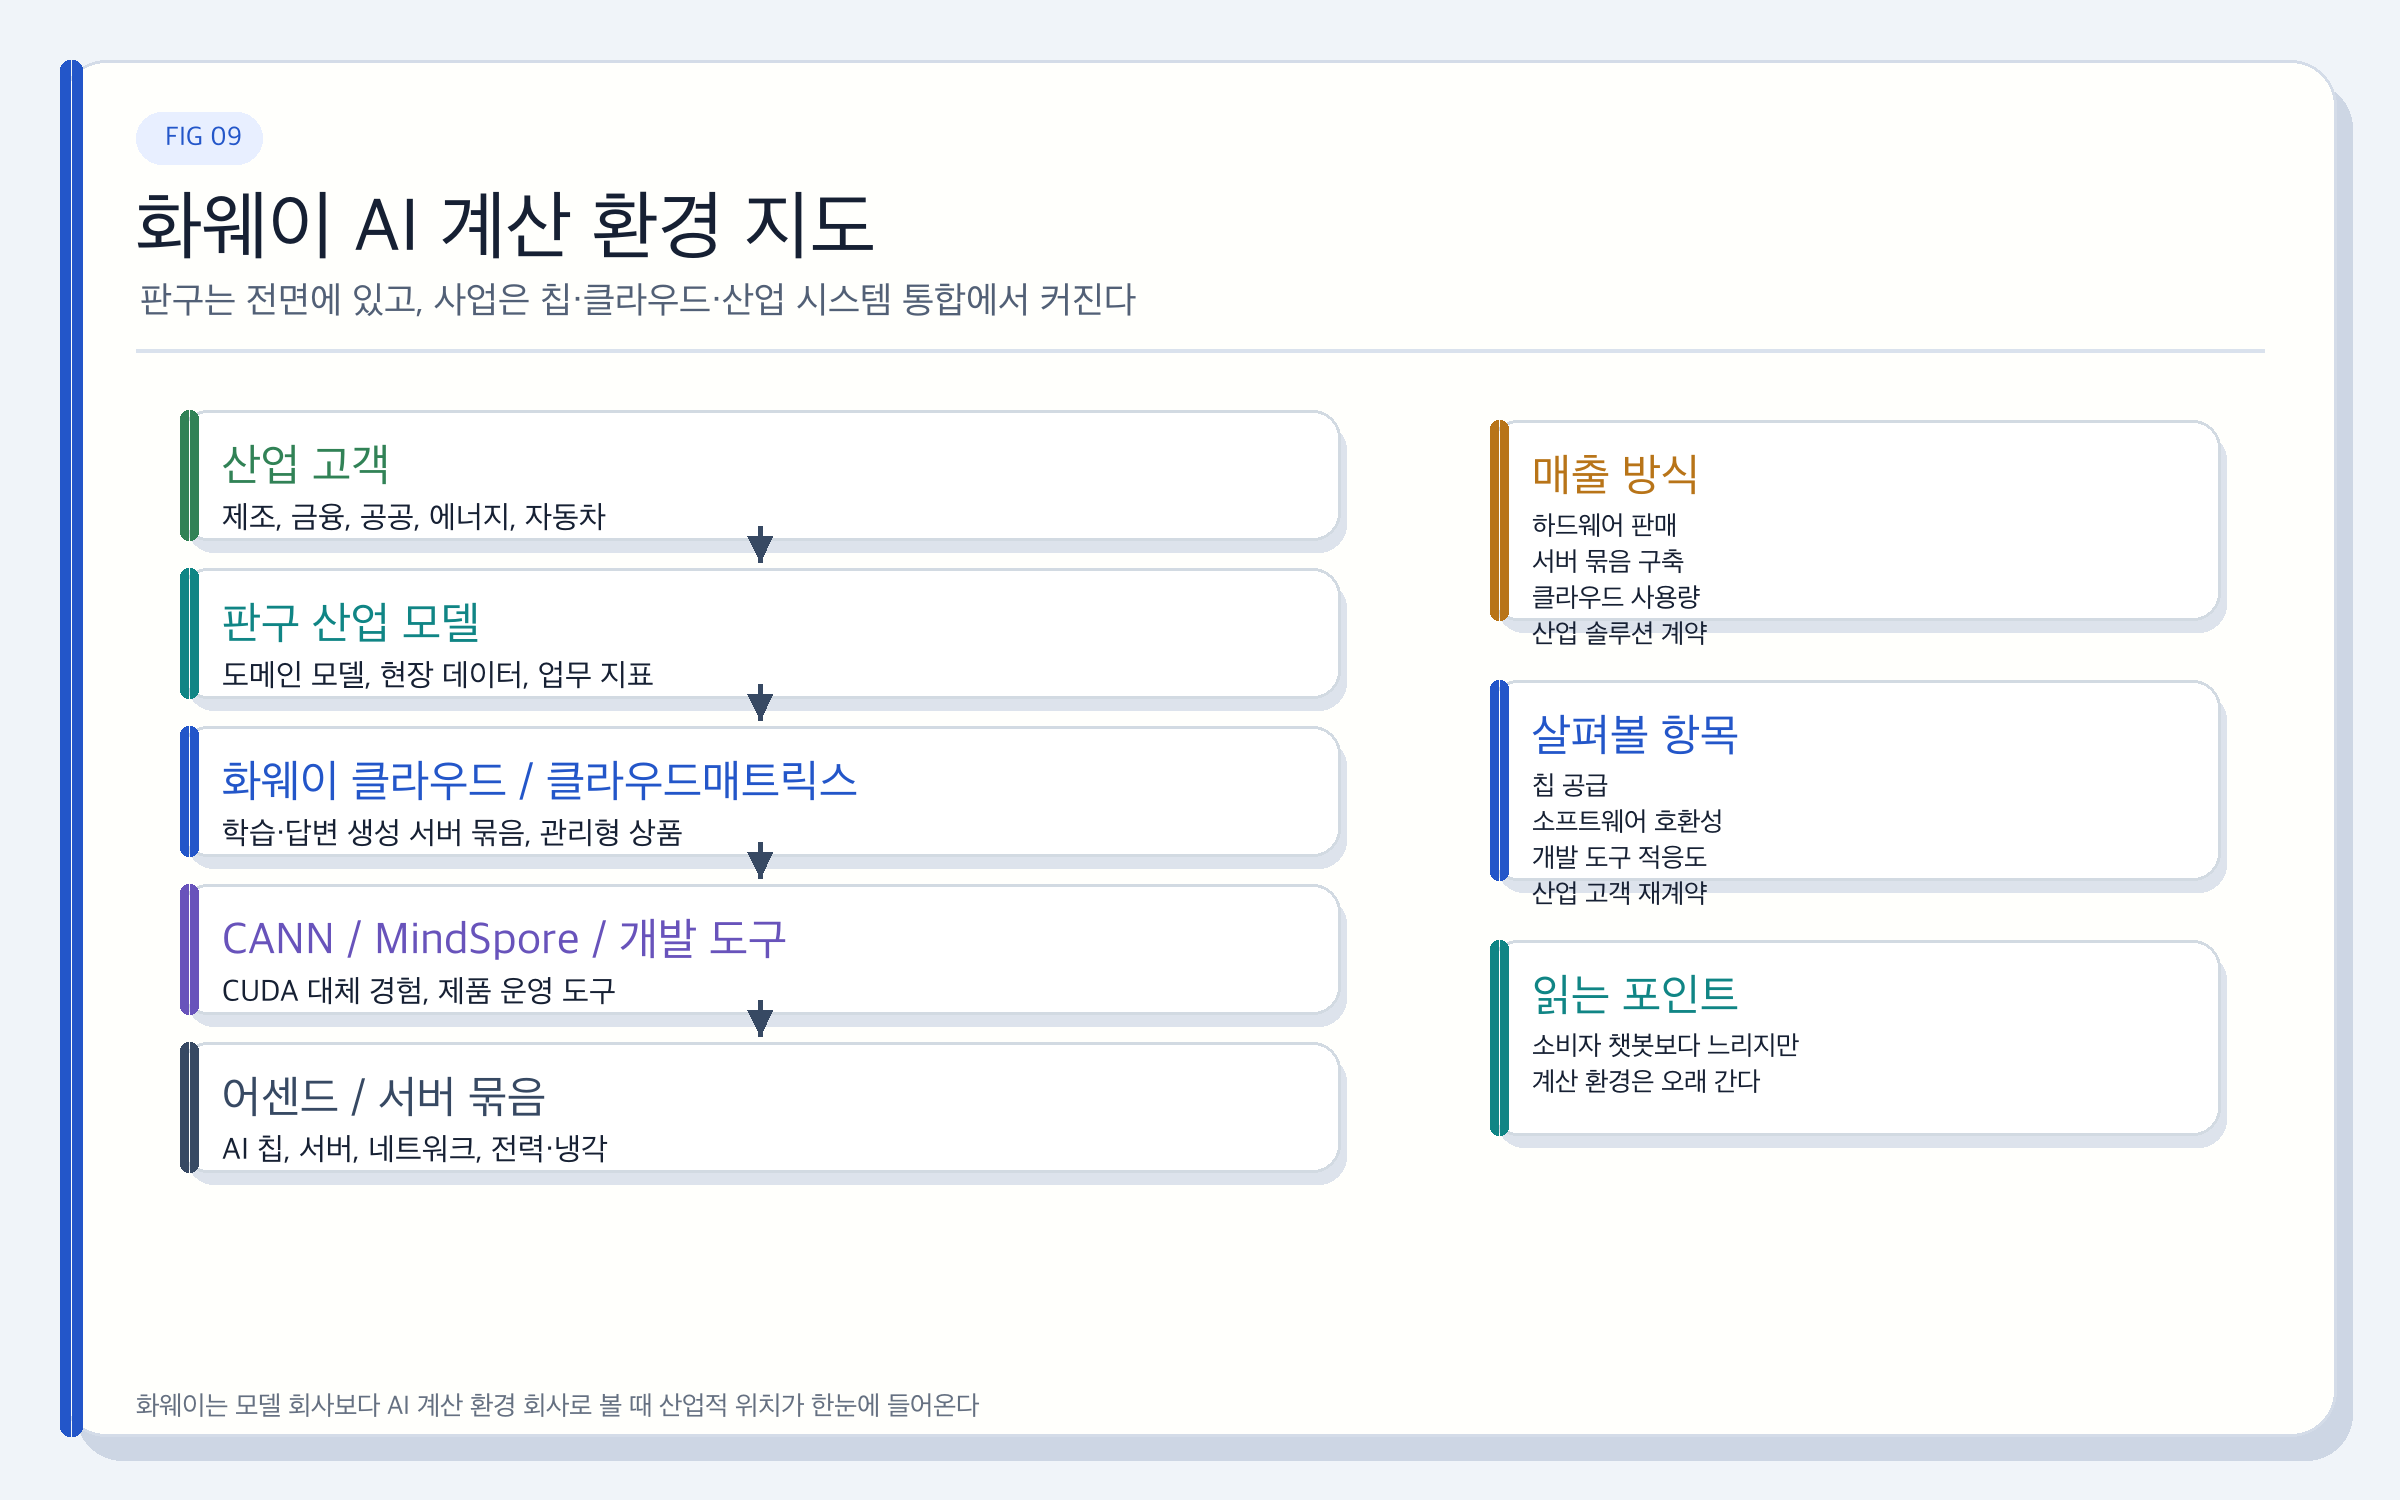
화웨이 AI를 이해하려면 판구 모델의 성능뿐 아니라 어센드 칩과 서버, 클라우드가 맞물리는 운영 구조를 봐야 한다. AI 경쟁을 모델 순위로만 보면 화웨이의 위치가 흐릿해진다. 화웨이는 소비자 챗봇보다 칩, 서버, 클라우드와 산업 모델을 한 덩어리로 묶는 회사다. 화려한 시연보다 AI를 매일 멈추지 않고 돌리는 일이 이 회사의 승부처다.

모델은 빠르게 교체되지만 그 모델을 돌릴 칩과 서버는 느리게 쌓인다. 데이터센터와 AI 반도체, 서버 묶음 관리, 개발 도구, 클라우드 소프트웨어는 하루아침에 만들어지지 않는다.
느린 쪽을 대표하는 회사가 화웨이다. 중국 AI가 걸려 있는 제약도 바로 이 칩과 서버다. 미국의 첨단 AI 반도체 수출 통제 아래에서 중국 기업은 최상위 GPU를 안정적으로 확보하기 어렵다. 화웨이의 어센드와 클라우드매트릭스, 판구 모델을 자립 전략의 사례로 읽게 되는 배경이다. 화웨이 AI의 성패는 개별 칩의 수치보다 여러 서버를 안정적으로 묶어 실제 서비스를 돌리는 능력에서 갈린다.
개별 칩보다 시스템 운영을 본다
2024년 연차보고서에는 판구 모델 5.0과 AI 제품을 처음부터 염두에 둔 클라우드 토대인 클라우드매트릭스가 등장한다. 쿤펑, 어센드, 화웨이 클라우드 등 생태계가 4만 8,700개 이상의 파트너, 4만 1,300개 이상의 혁신 애플리케이션, 38개 기초 모델을 육성했다는 수치도 제시된다.
공식 발표는 자사 성과를 앞세운다. 개발 도구의 익숙함, 처리 능력, 호환성, 공급량, 경제성, 소프트웨어 성숙도는 별도로 점검해야 한다. 그래도 큰 구도는 잡힌다. 중국 AI는 모델 발표를 넘어 칩, 서버 운영, 개발 도구, 산업 고객을 묶는 장기전을 준비한다.
어센드는 칩을, 클라우드매트릭스는 여러 서버를 묶어 AI를 돌리는 환경을, 판구는 산업 고객의 업무 시스템에 들어가는 모델을 맡는다. 세 이름은 따로 떼어 놓기 어렵다. 칩이 있어도 개발자가 제대로 쓰지 못하면 생태계가 크지 않고, 모델이 있어도 산업 고객의 시스템에 들어가지 못하면 시장이 열리지 않는다.
이 중 가장 느리게 쌓이면서 끝까지 발목을 잡는 쪽은 소프트웨어다. AI 반도체는 처리 능력만으로 채택되지 않는다. 개발자는 익숙한 개발 도구와 디버깅 환경, 라이브러리, 오래 안정적으로 돌아가는 운영 조건을 원한다. CUDA 생태계가 강한 이유도 칩의 성능만은 아니었다. 화웨이가 칩 공급을 넘어 개발 도구와 운영 안정성까지 설득해야 하는 것도 같은 이유다.
판구는 소비자 챗봇보다 산업 모델이다
판구는 대중적 챗봇 브랜드보다 산업 모델의 성격이 짙다. 화웨이는 판구를 의료, 금융, 정부, 제조, 자동차 등 여러 현장 적용 사례로 설명해 왔다. 이는 화웨이의 기존 사업 결에 맞다. 화웨이는 소비자 앱보다 통신 장비, 기업용 기술, 클라우드, 산업 디지털화에서 고객 관계를 쌓아 온 회사다. 화웨이 AI를 볼 때는 판구와 어센드, 클라우드 개발 도구의 호환성을 함께 대조해야 한다.
소비자 챗봇과 거리를 두는 이유도 여기 있다. 판구는 제조 공정, 에너지 관리, 기상 예측, 금융 위험, 공공 행정, 자동차와 같은 영역에 들어가는 산업 모델에 가깝다. 이 영역에서는 범용 대화 능력보다 도메인 데이터와 시스템 통합이 더 많은 비중을 차지한다.
산업 적용 사례를 보면 같은 난점이 반복된다. AI를 공장과 금융, 공공 업무에 넣을 때 가장 어려운 일은 모델 선택보다 공정 데이터 정리, 기존 시스템 접목, 담당자의 신뢰, 오류가 났을 때 고치고 설명할 책임의 배치다. 산업형 AI는 화려한 시연보다 느리고 복잡하다. 한 번 일터에 안착하면 생산성에 직접 영향을 준다.
빠른 모델과 천천히 쌓이는 토대
중국 AI 안에는 속도가 다른 층이 겹쳐 있다. 사용자와 개발자 눈에 가장 잘 띄는 것은 새 모델의 기능이다. 긴 문맥 처리와 코딩, 에이전트형 작업, 공개 범위, 평가 결과가 이 앞단에 있다.
한 층 아래에는 산업 적용이 있다. 모델이 문서 업무와 고객 응대, 제조와 금융, 공공 부문으로 내려가는 단계다. 여기서는 모델 능력보다 시스템 접목과 보안, 경제성, 설명 가능한 운영이 앞선다. 더 아래에는 칩과 클라우드, 개발 도구, 데이터센터가 있다.
앞단은 시연과 새 기능으로 기대를 키우고, 아래쪽은 그 기대가 현장까지 내려앉는지를 결정한다. 긴 문맥이나 코딩 기능은 몇 달 단위로 달라지지만 어센드와 쿤펑, 클라우드매트릭스, 판구, 산업 파트너 생태계는 그렇게 움직이지 않는다. 중국 AI의 속도가 어긋나 보이는 것도 이 간격 때문이다. 발표는 빠른데 서버와 클라우드의 적응은 느리고, 그 제약이 다시 효율화 경쟁을 압박한다.
화웨이 AI 사업은 어디서 만들어지는가
화웨이식 AI 사업은 소비자 챗봇 구독보다 훨씬 무겁다. 매출과 고객 관계가 생기는 곳은 칩, 클라우드, 산업 모델, 시스템 통합, 파트너 솔루션이다. 어센드는 AI를 돌리는 칩의 한쪽을 맡고, 클라우드매트릭스와 화웨이 클라우드는 그 계산을 운영 상품으로 제공한다. 판구는 산업 고객에게 “우리 업무에 맞춘 모델과 운영 묶음을 제공한다”는 제안이다. 화웨이 AI는 반도체 제약을 모델 최적화와 국산 인프라 확대로 바꾸려는 장기 전략이다.
산업 고객 앞에서는 모델이 무료인지 유료인지보다 운영 묶음이 눈에 들어온다. 고객은 판구 브랜드만 사지 않는다. 데이터를 어디에 두고, 어떤 서버 묶음에서 학습과 답변 생성을 돌리며, 기존 전사자원관리 시스템(ERP), 제조실행 시스템(MES), 공공 시스템, 금융 시스템에 어떻게 붙일 수 있는지를 산다.
산업 고객이 반복해서 쓰는가
화웨이 클라우드의 전용 운영 묶음처럼 사내 또는 전용 환경형 구성을 강조하는 움직임도 이런 배경에서 나온다. 공공, 금융, 제조, 에너지 고객에게는 범용 챗봇보다 데이터 통제와 현장 시스템 연동이 앞선다.
판구의 산업 모델 노선은 화웨이의 영업 관행과도 맞다. 통신 장비와 기업용 기술을 팔아 온 회사는 고객 조직의 오래된 시스템, 조달 과정, 보안 요구, 유지보수 계약을 잘 안다. AI가 산업에 가까워질수록 이 역량은 모델의 답변 능력만큼 무겁다.
제조 공정 예측, 금융 위험, 정부 데이터 처리, 기상 모델, 광산 운영, 자동차 소프트웨어는 현장 지식과 책임이 큰 일이다. 이곳의 고객은 “가장 말 잘하는 챗봇”보다 “기존 시스템 안에서 버티는 AI”를 원한다.
판구는 얼굴이고, 사업의 본체는 칩과 서버, 클라우드, 산업 시스템 통합에 걸려 있다.
AI를 돌리는 사업은 느리지만 끈질기다
화웨이를 오래 읽는 기준은 공개 범위, 제공 형태, AI를 돌리는 토대의 출처, 사업으로 이어지는 방식이다. 새 모델이 논문만 냈는지, 모델 파일을 공개했는지, 코드와 라이선스까지 열었는지에 따라 확산 속도도 다르다.
독립 다운로드로 끝나는지, 클라우드와 개발자 도구, 기업용 운영 묶음까지 이어지는지도 중요한 구분선이다. NVIDIA 중심인지, 어센드 계열 국산 칩과 서버 묶음에 맞추려는지도 AI 운영 토대 전략을 짐작하게 한다. 끝에서는 모델 자체에서 매출이 생기는지, 클라우드 사용과 기업 솔루션, 앱 확산, 광고와 커머스로 이어지는지가 갈린다.
이렇게 나눠 보면 중국 AI가 한 갈래로 움직이지 않는다는 사실이 드러난다. 딥시크는 효율과 모델 공개로 기대치를 흔들었고, 큐원은 공개와 클라우드를 맞물렸다. 키미와 지엘엠은 긴 문맥과 에이전트형 업무에서 속도를 냈고, 화웨이는 느린 운영 토대를 붙들고 있다. 각자 미는 병목이 다르고 속도도 다르다. 모델 발표만 보고 산업이 곧 뒤집힌다고 하면 과장이고, 칩 병목만 보고 중국 AI가 멈춘다고 하면 과소평가다.
화웨이의 성적표를 모델 순위에서 찾으면 늘 어긋난다. 이 회사가 쥐고 있는 것은 칩 공급과 소프트웨어 호환성, 개발자가 익숙하게 쓰는 도구, 서버 묶음의 안정성, 산업 고객의 재계약이다. 모두 발표 한 번으로 바뀌지 않는 항목이고, 한 번 자리를 잡으면 쉽게 흔들리지도 않는다. 화려한 시연이 없다고 해서 이 회사를 지도에서 지우면, 중국 AI가 어디까지 버틸 수 있는지를 재는 눈금 하나를 잃는 셈이다.
자주 묻는 질문
화웨이 판구는 일반 챗봇과 무엇이 다른가?
판구는 대중용 대화 서비스보다 산업 현장에 초점을 맞춘 모델 계열이다. 화웨이는 이를 의료, 금융, 정부, 제조, 자동차 같은 영역의 적용 사례로 설명하는데, 이런 곳에서는 범용 대화 실력보다 도메인 데이터 정리와 기존 시스템 연동이 훨씬 큰 비중을 차지한다. 통신 장비와 기업용 기술로 고객 관계를 쌓아 온 화웨이의 사업 성격과 맞물린 선택이다.
화웨이 AI 사업의 수익은 어디에서 생기나?
화웨이 AI의 수익은 소비자 챗봇 구독이 아니라 칩, 클라우드, 산업 모델, 시스템 통합, 파트너 솔루션에서 나온다. 어센드 칩이 연산을 맡고, 클라우드매트릭스와 화웨이 클라우드가 그 연산을 운영 상품으로 제공하며, 판구는 고객의 업무 시스템에 맞춘 모델과 운영 묶음을 파는 제안이다. 산업 고객은 브랜드가 아니라 데이터를 어디에 두고 기존 시스템에 어떻게 붙일지를 사기 때문에 매출도 그 통합 위에서 생긴다.
참고자료
- Huawei. (2025). 2024 Annual Report. 원문 보기
- Huawei Cloud. (2025). Pangu Large Models Service Overview. 원문 보기
- U.S. Bureau of Industry and Security. (2023). Commerce Strengthens Restrictions on Advanced Computing Semiconductors. 원문 보기
- Bureau of Industry and Security. (2026). Department of Commerce Revises License Review Policy for Semiconductors Exported to China. 원문 보기
- NVIDIA. (2025). NVIDIA Announces Financial Results for First Quarter Fiscal 2026. 원문 보기
- NVIDIA. (2026). NVIDIA Announces Financial Results for First Quarter Fiscal 2027. 원문 보기